Résumé : Un contrôle Urssaf vérifie la conformité de vos déclarations sociales et de vos pratiques professionnelles. Il peut aboutir à une absence d’observation, une régularisation ou un redressement. Vous disposez toutefois de garanties précises, notamment le droit à l’assistance, au débat contradictoire et au recours.
Recevoir un avis de contrôle Urssaf ne signifie pas automatiquement que votre entreprise a commis une infraction. Cette procédure sert d’abord à vérifier les cotisations déclarées, les documents sociaux et l’application des règles. En cas de DPAE manquante ou irrégulière, consultez aussi notre analyse du contrôle Urssaf en l’absence de DPAE.
Le contrôle recouvre plusieurs situations, concernant les employeurs, les indépendants, les associations et certains particuliers employeurs. Une préparation méthodique permet de préserver vos droits et de répondre utilement aux demandes de l’agent.
Que vérifie l’Urssaf et qui peut être contrôlé ?
Pourquoi l’Urssaf intervient-elle dans une entreprise ? Elle vérifie que les cotisations et contributions sociales ont été déclarées et réglées correctement. Le contrôle vise aussi à garantir les droits sociaux des salariés et une concurrence équitable entre les entreprises.
Peuvent notamment être concernés :
les employeurs, personnes physiques ou morales ;
les travailleurs indépendants et dirigeants non salariés ;
les micro-entrepreneurs et professions libérales ;
les associations employant du personnel ;
les particuliers employeurs et certains cotisants spécifiques.
Un contrôle peut être déclenché par une incohérence entre vos déclarations, une variation inhabituelle de masse salariale, un signalement ou un contrôle portant sur un partenaire. Il peut également résulter d’une sélection administrative ou d’une demande volontaire du cotisant.
Les vérifications portent souvent sur les déclarations sociales nominatives, les rémunérations, les frais professionnels et les avantages en nature. Les exonérations, les contrats collectifs de protection sociale, les indemnités de rupture et les relations avec les sous-traitants peuvent également être examinés.
Comment commence un contrôle Urssaf en 2026 ?
Vous recevez un courrier de l’Urssaf : que devez-vous vérifier en premier ? L’avis de contrôle indique normalement la date de début des opérations, l’identité de l’agent et les documents à préparer.
En 2026, l’avis doit en principe être transmis au moins 30 jours avant le début du contrôle. Cette règle ne s’applique pas de la même manière lorsque l’organisme recherche des infractions liées au travail dissimulé. Le texte réglementaire rappelle également le droit de vous faire assister par le conseil de votre choix.
Vous pouvez demander une précision à l’agent si l’adresse, la période ou la liste des documents comporte une erreur. Vous pouvez aussi signaler une indisponibilité, sans considérer cette démarche comme un refus de contrôle.
À compter de la réception de l’avis, l’organisme examine en principe les éléments déclarés à cette date. Toute modification ultérieure de vos déclarations doit donc être signalée à l’agent lorsqu’elle concerne la période vérifiée.
La Charte du cotisant contrôlé constitue un document essentiel. Elle présente les principales étapes de la procédure, les obligations de coopération et les garanties dont vous disposez. Vous devez la lire avant de transmettre des documents ou de répondre à une demande sensible.
Contrôle sur place ou sur pièces : quelles différences ?
Un contrôle Urssaf peut-il se dérouler sans visite dans vos locaux ? Oui. Il existe principalement le contrôle sur place et le contrôle sur pièces. Les deux procédures doivent permettre au cotisant de présenter ses observations.
Modalité | Déroulement | Points d’attention |
|---|---|---|
Contrôle sur place | L’agent intervient dans vos locaux, sur votre lieu d’activité ou parfois chez votre tiers déclarant. | Préparer un interlocuteur, une salle de travail et les accès aux documents utiles. |
Contrôle sur pièces | L’analyse est réalisée à partir des documents transmis à l’organisme de recouvrement. | Respecter les formats, les délais et la traçabilité des envois. |
Lors d’un contrôle sur place, l’agent peut demander des documents complémentaires et interroger des personnes rémunérées par l’entreprise. Il peut aussi examiner des données dématérialisées, dans les conditions prévues par les textes.
La vérification peut être exhaustive ou reposer sur un échantillon. Lorsque l’Urssaf envisage une méthode d’échantillonnage et d’extrapolation, vous devez comprendre la population étudiée, la méthode utilisée et les conséquences possibles sur le montant du redressement.
Pour approfondir le déroulement pratique, vous pouvez consulter notre page consacrée au contrôle Urssaf. L’objectif est de distinguer les demandes normales de l’agent et les points qui nécessitent une réponse juridique structurée.
Quels documents et pratiques sont examinés ?
Un dossier incomplet fragilise-t-il automatiquement votre position ? Non, mais l’absence de justificatifs peut compliquer la reconstitution des cotisations. Une organisation documentaire claire facilite les échanges et limite les interprétations défavorables.
Préparez notamment les catégories suivantes :
Documents sociaux : contrats de travail, avenants, bulletins de paie, DPAE, registre du personnel et éléments de DSN ;
Documents comptables : bilans, balances, grands livres et écritures liées aux rémunérations ;
Documents fiscaux : liasses fiscales et justificatifs utiles à la compréhension de l’activité ;
Documents juridiques : statuts, procès-verbaux, transactions et décisions judiciaires pertinentes ;
Justificatifs opérationnels : factures de sous-traitance, notes de frais, indemnités kilométriques et dépenses professionnelles.
L’agent vérifie souvent la cohérence entre la paie, la comptabilité et les déclarations sociales. Une différence entre ces sources peut conduire à une demande d’explication, même lorsque l’écart provient d’une erreur de paramétrage.
Les points sensibles concernent notamment les avantages en nature, les frais professionnels, les primes, les indemnités de rupture, les exonérations et les dispositifs collectifs de santé ou de prévoyance.
Les relations avec les travailleurs indépendants doivent également être documentées. Les contrats, factures, attestations et éléments démontrant l’autonomie réelle du prestataire peuvent être utiles lorsque la qualification de la relation est discutée.
Conservez un inventaire des documents transmis. Pour chaque pièce, indiquez la période concernée, le destinataire, la date d’envoi et le sujet traité. Cette méthode vous aide à reconstituer les échanges pendant la période contradictoire.
Que faire après une lettre d’observations ou un redressement ?
La réception d’une lettre d’observations n’est pas encore la fin de la procédure. Elle expose les constatations de l’agent, les fondements retenus et, lorsqu’un redressement est envisagé, les bases de calcul utilisées.
Vous pouvez répondre point par point (au besoin). Une réponse efficace distingue les faits, les documents produits, la règle applicable et votre demande. Évitez les contestations générales qui ne permettent pas d’identifier précisément le désaccord.
Vous disposez d’un délai de 30 jours pour présenter vos observations. Une prolongation de 30 jours peut être demandée dans les conditions prévues. L’Urssaf doit ensuite examiner vos arguments et répondre aux éléments communiqués.
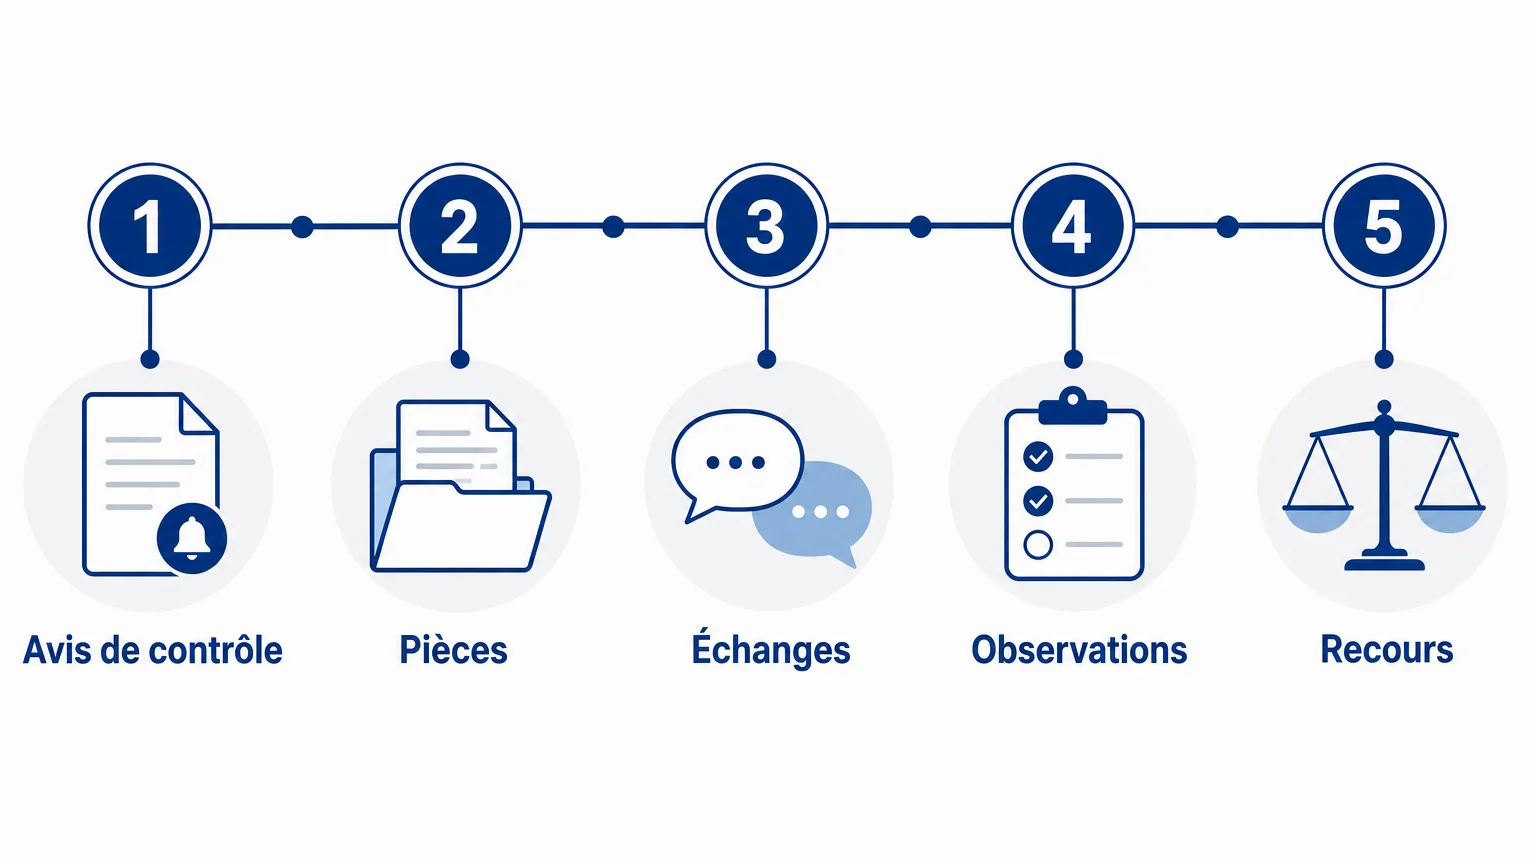
Les issues possibles sont variées : absence de régularisation, observations pour l’avenir, notification de crédit ou redressement. Un redressement correspond au rappel de cotisations considérées comme dues. Il ne constitue pas nécessairement une sanction.
Si une somme reste due, une mise en demeure précise le montant réclamé et les modalités de paiement. Vous pouvez solliciter un délai lorsque votre situation financière le justifie, tout en respectant les obligations déclaratives et les conditions demandées par l’organisme.
Vous pouvez aussi contester une confirmation d’observations, une mise en demeure ou une notification de crédit. Le recours préalable devant la Commission de recours amiable doit être formé dans le délai indiqué par la décision, généralement deux mois.
En cas de rejet ou d’absence de réponse, une saisine du pôle social du tribunal judiciaire peut être envisagée. La stratégie dépend alors des irrégularités de procédure, du calcul de l’assiette, des pièces disponibles et de la qualification juridique des faits.
Les conséquences peuvent être plus lourdes en présence de travail dissimulé. Le Code de la sécurité sociale prévoit alors des majorations spécifiques, dont le taux dépend de la qualification retenue et des circonstances.
Notre cabinet accompagne les employeurs, les dirigeants et les indépendants lors de l’analyse des observations, des échanges avec l’Urssaf et de la contestation d’un redressement. Nous intervenons à Paris, Lille et Dunkerque, ainsi que partout en France, selon les besoins du dossier.
À retenir avant de répondre à l’Urssaf
Un contrôle Urssaf doit être traité avec méthode, sans précipitation ni refus de coopération. Vérifiez l’avis reçu, centralisez les documents, conservez la preuve de vos transmissions et répondez précisément à chaque observation. Si une mise en demeure est adressée, surveillez immédiatement les délais de paiement et de recours. En 2026, la procédure offre des garanties réelles, mais elles doivent être utilisées au bon moment et avec des arguments documentés.
Un accompagnement juridique face à l’Urssaf
Un contrôle devient particulièrement sensible lorsque les observations concernent une DPAE, des avantages en nature, des frais professionnels, une exonération ou une suspicion de travail dissimulé. Dans ces situations, une analyse juridique précoce peut aider à sécuriser les échanges et à préserver vos possibilités de contestation.
Nous proposons un accompagnement personnalisé en conseil, négociation et contentieux. Notre cabinet suit votre dossier depuis l’analyse des pièces jusqu’aux démarches amiables ou judiciaires, avec une intervention à Paris, Lille et Dunkerque, ainsi que sur l’ensemble du territoire français. Découvrez notre Expertise en droit de la sécurité sociale.
Maître Sabrina CHEMAKH
Avocat
Questions fréquemment posées
Qui peut recevoir un contrôle Urssaf ?
Les employeurs, indépendants, micro-entrepreneurs, associations et certains particuliers employeurs peuvent être contrôlés. Le statut ou la taille de la structure ne suffit pas à exclure une vérification.
Un contrôle Urssaf signifie-t-il forcément un redressement ?
Non. Le contrôle peut se terminer sans observation, par des remarques pour l’avenir ou par une régularisation en faveur du cotisant. Un redressement intervient seulement lorsque des cotisations sont considérées comme insuffisamment déclarées ou réglées.
Quels documents faut-il préparer ?
Vous devez réunir les pièces demandées dans l’avis, notamment les contrats, bulletins de paie, déclarations sociales, documents comptables et justificatifs de frais. Il est prudent de préparer aussi les documents relatifs aux exonérations, avantages en nature et sous-traitants.
Peut-on être assisté pendant le contrôle ?
Oui. Vous pouvez vous faire assister par le conseil de votre choix pendant la procédure. Cette assistance peut aider à organiser les pièces, formuler les réponses et identifier les arguments utiles.
Que faire si l’Urssaf maintient son redressement ?
Analysez la mise en demeure, vérifiez les délais et rassemblez les éléments de contestation. Notre cabinet peut vous accompagner dans l’examen du redressement, la saisine de la Commission de recours amiable et, si nécessaire, la procédure devant le tribunal judiciaire.