Résumé : La lettre doit préciser les documents consultés. Une omission ou imprécision peut constituer un vice de procédure, sans entraîner automatiquement l’annulation du redressement.
Après un contrôle URSSAF, la lettre d’observations ouvre une étape où chaque chef de redressement doit pouvoir être compris et discuté.
La liste des pièces consultées n’est pas un détail administratif : elle permet de vérifier sur quels éléments l’organisme fonde ses constats.
Pour replacer cette question dans le cadre général du contrôle, nous expliquons aussi le droit de communication exercé par l’URSSAF.
Le texte impose de mentionner le ou les documents consultés. Cela ne signifie toutefois pas que toute omission isolée entraîne mécaniquement l’annulation : la précision utile, le contenu du reste de la lettre et la possibilité de répondre au redressement comptent également.
À Paris, Lille et Dunkerque comme ailleurs, l’analyse commence par confronter chaque grief aux pièces qui l’étayent.
Quels documents la lettre d’observations doit-elle mentionner ?
La réponse figure à l’article R. 243-59 du Code de la sécurité sociale : à l’issue du contrôle, la lettre doit notamment indiquer son objet, les documents consultés, la période vérifiée et, le cas échéant, la date de fin du contrôle.
La rédaction de l’article R. 243-59 distingue ainsi les mentions relatives au contrôle de celles qui exposent les observations et les redressements envisagés.
Dans les faits, il faut pouvoir identifier les pièces sur lesquelles l’URSSAF s’est appuyée pour établir le bien-fondé des chefs de redressement.
Selon le sujet contrôlé, il peut s’agir de bulletins de paie, de contrats de travail, de fichiers de paie, d’écritures comptables ou de justificatifs de frais.
La lettre doit également permettre de comprendre les motifs de chaque chef de redressement et les éléments de calcul pertinents.
Cette mention s’inscrit dans la procédure contradictoire : l’entreprise doit pouvoir comprendre les observations de l’agent et y répondre (cf. le déroulement d’un contrôle URSSAF).
L’omission entraîne-t-elle automatiquement la nullité du redressement ?
L’omission d’une mention obligatoire prévue par l’article R. 243-59 du Code de la sécurité sociale peut entraîner la nullité de la procédure de contrôle et du redressement subséquent, dès lors qu’elle porte atteinte aux garanties du cotisant.
Cette sanction s’apprécie toutefois au regard de la nature de l’omission et des chefs de redressement concernés.
La jurisprudence exige notamment que les documents consultés (Cass. 2e civ. 24 juin 2021 n° 20-10.136), la période vérifiée et les modalités de calcul du redressement soient suffisamment précisés.
Nous accompagnons les employeurs qui souhaitent contester un redressement URSSAF en examinant les éléments de procédure et le fond des chefs contestés.
Comment vérifier concrètement les pièces et les griefs ?
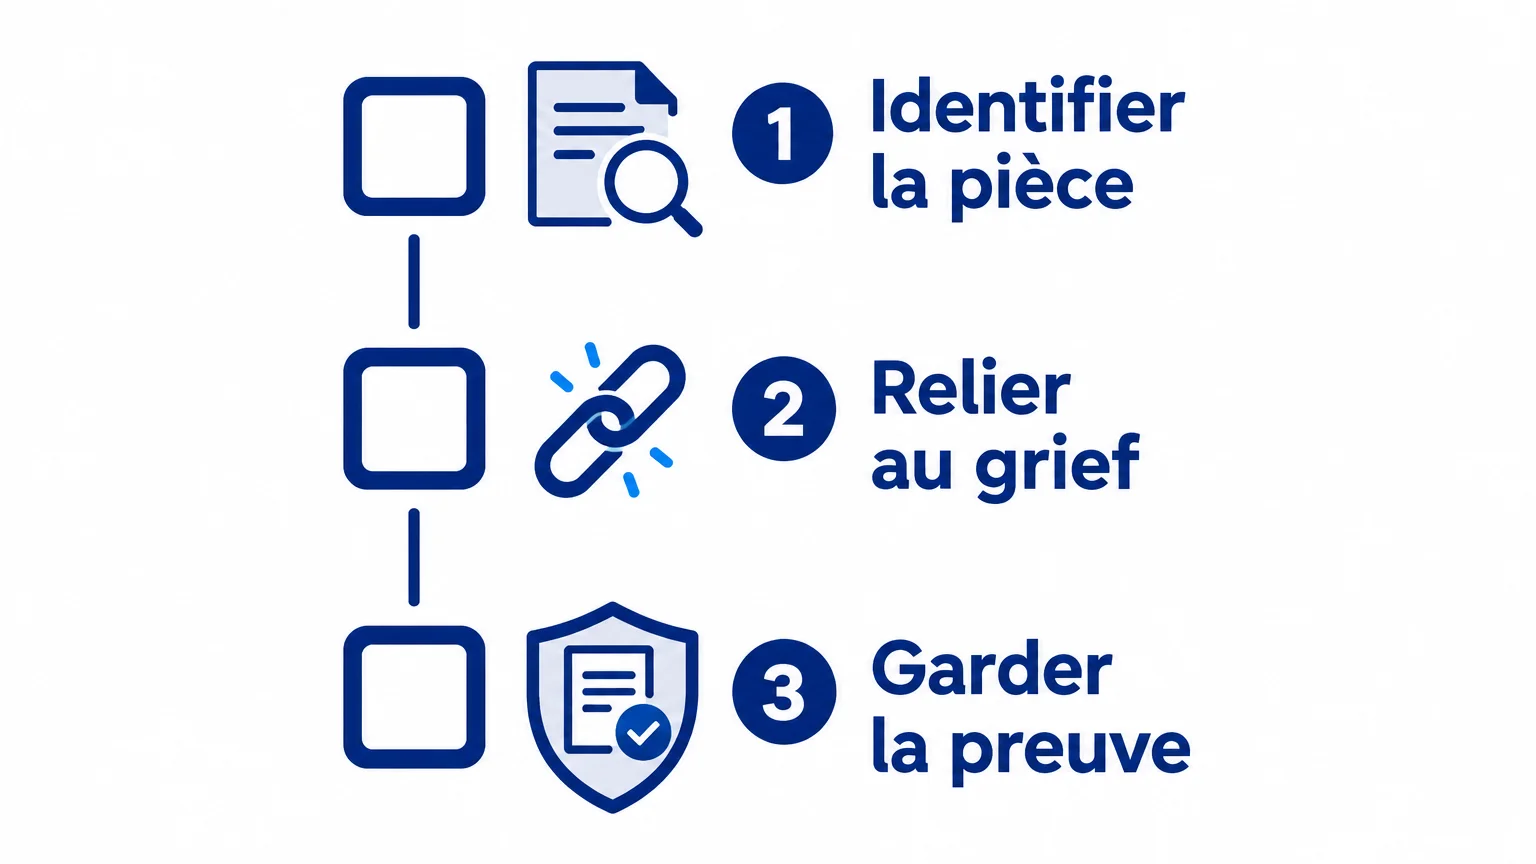
Commencez par rapprocher la lettre d’observations des documents transmis ou présentés pendant le contrôle. Pour chaque chef de redressement, relevez les pièces mentionnées, les faits retenus, la période concernée, les règles invoquées et le calcul proposé. Cette lecture permet de distinguer une simple différence de présentation d’une difficulté réelle à identifier les éléments utilisés contre l’entreprise.
Que faire dans le délai de réponse à la lettre ?
Respectez le délai et les modalités indiqués dans la lettre d’observations. Si vous avez besoin de temps supplémentaire, vérifiez les conditions applicables et présentez votre demande avant l’expiration du délai initial.
Gardez une copie complète de votre envoi et une preuve de sa date de transmission.
En fonction du dossier, il peut être opportun de répondre ou non à la lettre d’observations.
Si l’URSSAF maintient ensuite les sommes réclamées, les voies de recours dépendent de la décision reçue et du stade de la procédure.
Nous présentons les recours après une décision de l’URSSAF.
Dans ce type de dossier, l’enjeu ne se limite pas à repérer une mention manquante. Il faut mettre en relation les documents utilisés, les motifs de redressement, les justificatifs de l’entreprise et les échanges intervenus pendant le contrôle. Une analyse organisée permet d’exposer un grief précis et de préserver les arguments utiles pour la suite.
Un accompagnement pour répondre au contrôle URSSAF
Une difficulté sur la liste des pièces consultées mérite d’être examinée avec l’ensemble du dossier : lettre d’observations, documents remis, calculs et échanges avec l’organisme.
Maître CHEMAKH accompagne les employeurs et les entreprises confrontés à un redressement URSSAF, depuis l’analyse de la situation jusqu’aux démarches amiables ou contentieuses adaptées.
Son approche repose sur l’étude détaillée des éléments disponibles, un conseil stratégique personnalisé et des explications claires sur les démarches engagées.
Pour échanger sur votre situation et envisager un accompagnement et une défense lors d’un contrôle URSSAF, contactez Maître CHEMAKH.
Maître Sabrine CHEMAKH
Avocat
Questions fréquemment posées
La liste des documents consultés est-elle obligatoire ?
Oui, la lettre d’observations doit mentionner le ou les documents consultés. La vérification porte sur les pièces utilisées pour fonder les observations et le redressement.
Faut-il que la lettre fournisse un inventaire exhaustif ?
Pas nécessairement. Les documents qui ont servi à établir le bien-fondé du redressement doivent être identifiables, mais la référence peut apparaître dans le corps de la lettre plutôt que dans une liste unique.
Une pièce absente de la liste suffit-elle à annuler le redressement ?
Non, pas automatiquement. Il faut apprécier le contenu de toute la lettre et déterminer si l’entreprise a pu comprendre les motifs et répondre utilement aux reproches.
Quels justificatifs conserver après le contrôle ?
Conservez la lettre, ses annexes, les documents transmis et les preuves de leur remise, ainsi que les échanges avec l’URSSAF. Ces éléments facilitent la comparaison entre les pièces utilisées et les chefs de redressement.
Qui peut m’aider à répondre à une lettre d’observations ?
Nous accompagnons les employeurs et les entreprises dans l’analyse de la lettre, la préparation d’une réponse et la contestation d’un redressement lorsque le dossier le justifie. L’examen porte sur les questions de procédure comme sur le fond des sommes réclamées.